Mercado · 20 OUT 2026 · 11 min de leitura
Reforma tributária na indústria: a conta de 2027 começa agora
Do Prime Briefing do SIMETRON ao planejamento de 2027: os impactos sobre preço, margem e caixa, com coluna de Adriano Gorgulho e Neurailton Lima.
Cobertura por Phellipe Cezar, da Prime
Coluna de Adriano Gorgulho e Neurailton Lima
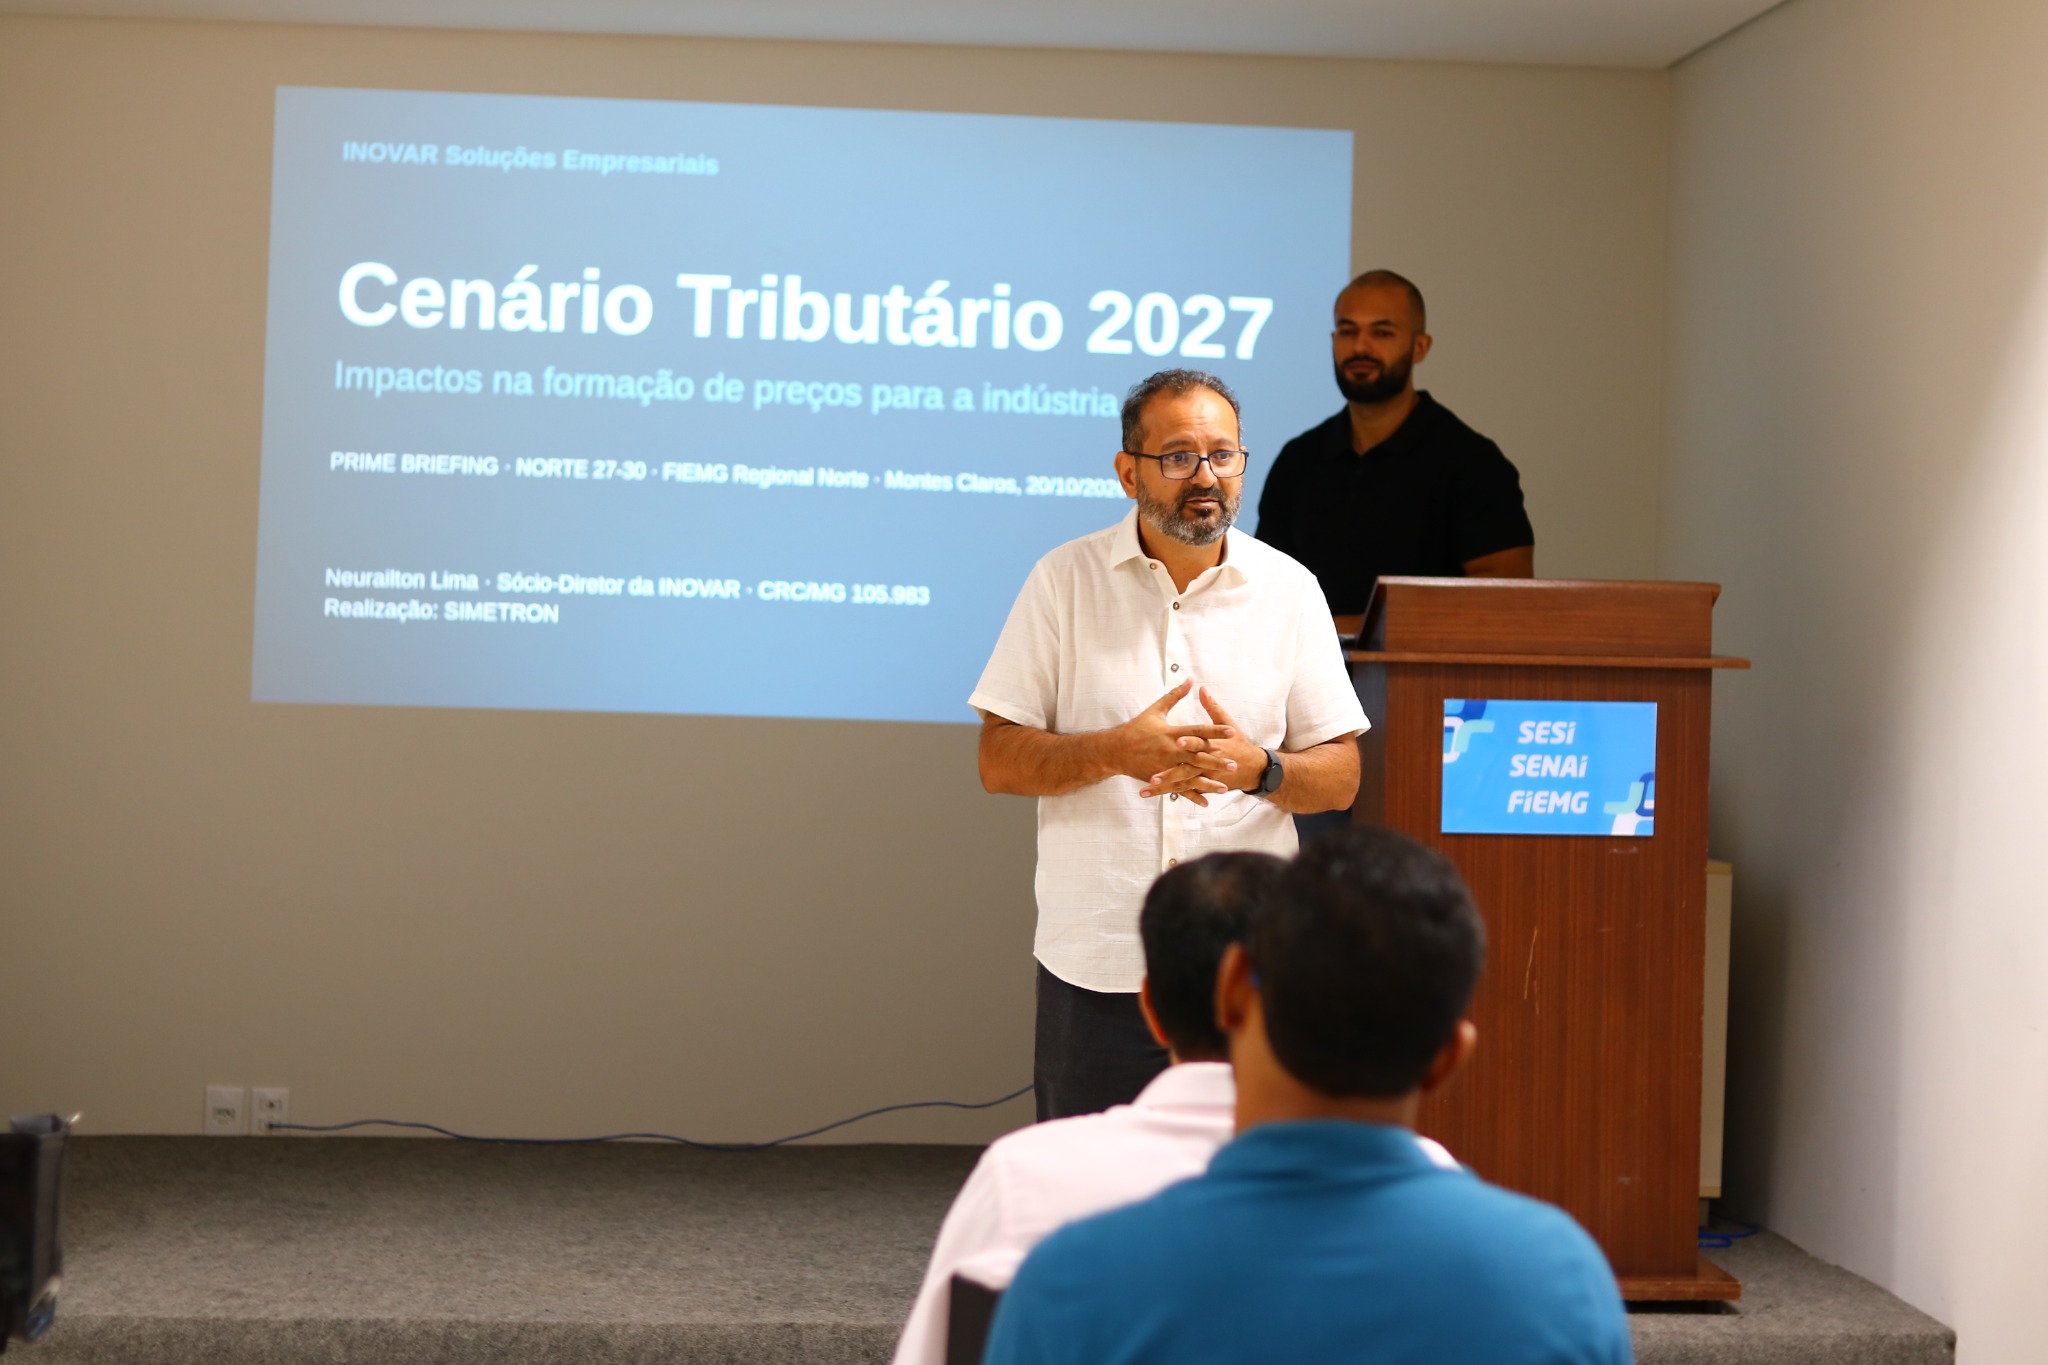
01O que discutimos no Prime Briefing
Quem está negociando uma entrega para 2027 já precisa olhar para a estrutura de custos do próximo ano. O imposto que muda na nota também muda a margem, o capital de giro e a forma como o comprador compara fornecedores.
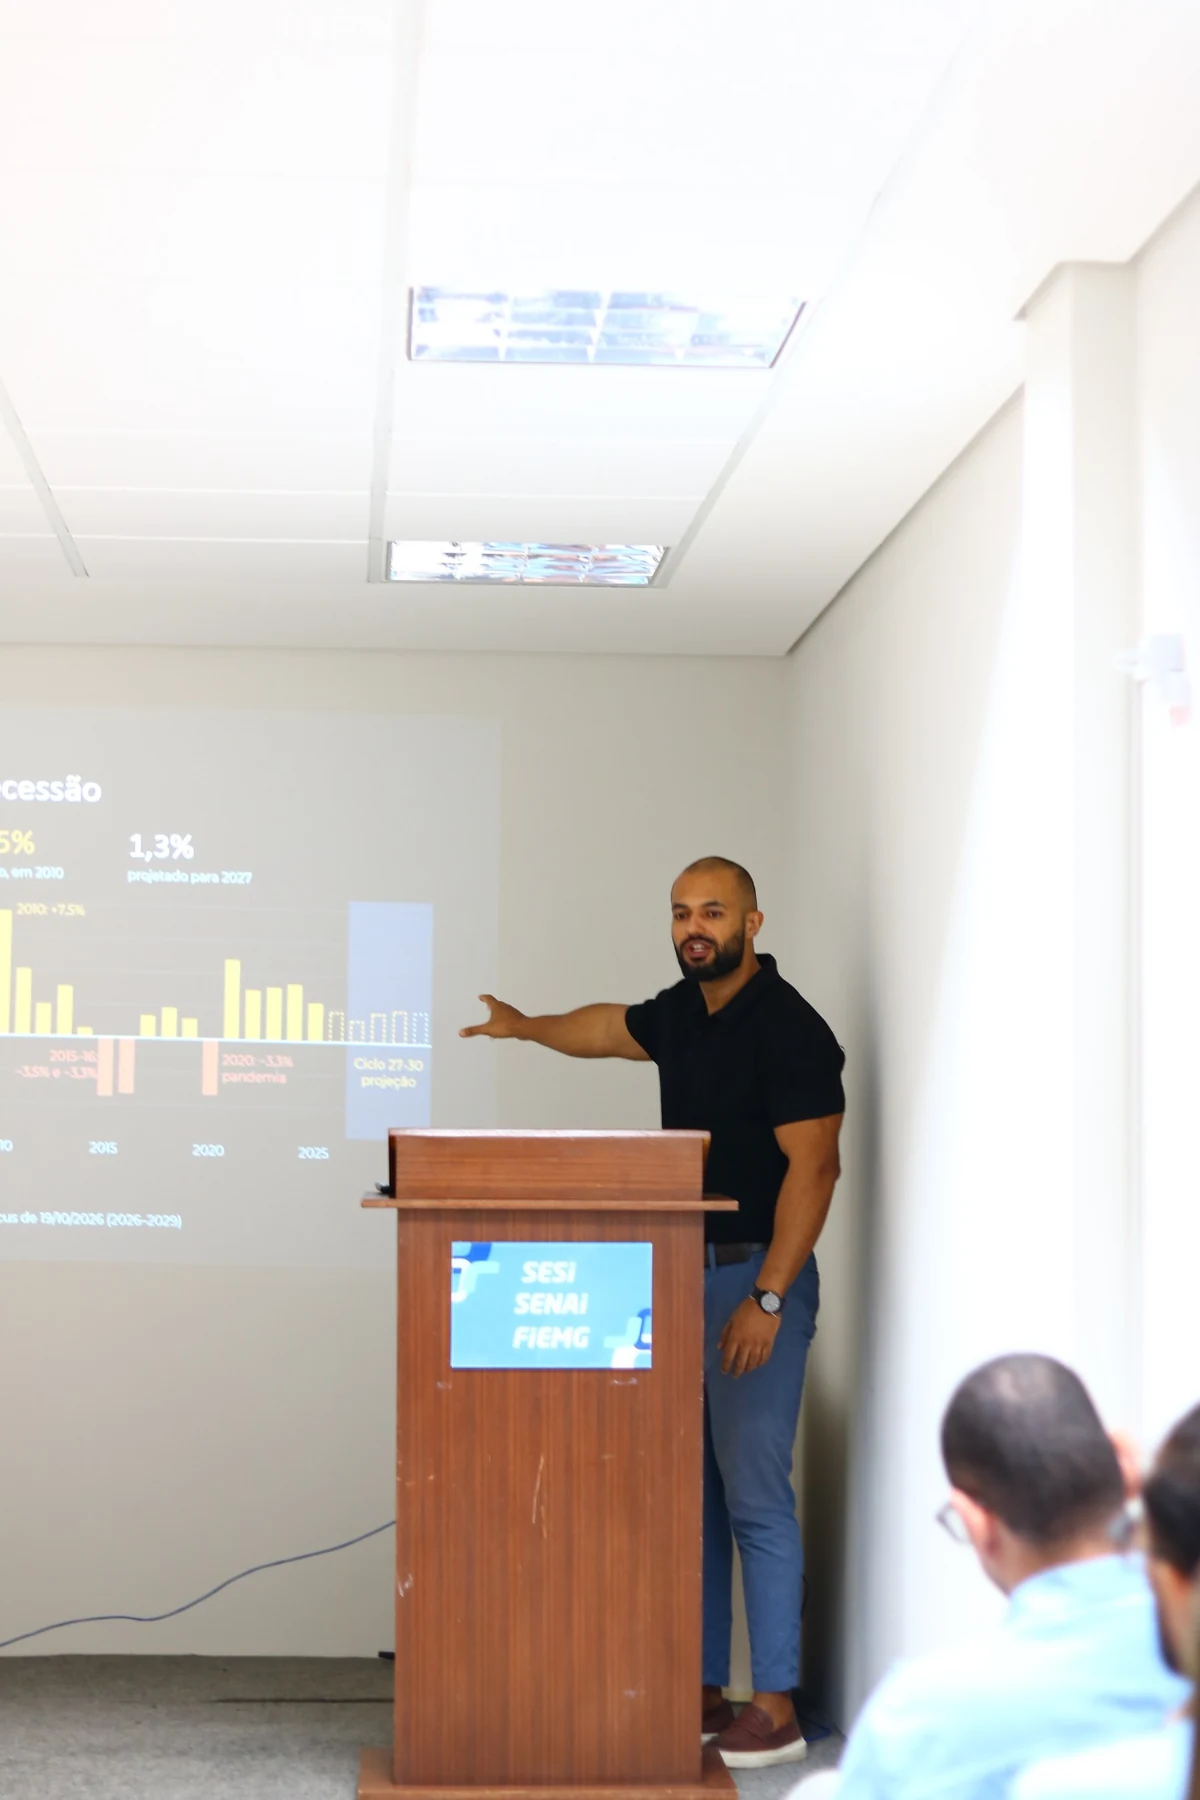
Esse foi o fio da conversa no Prime Briefing de 20 de outubro de 2026, realizado pelo SIMETRON em Montes Claros. Abri o encontro falando de planejamento estratégico e de projeção de mercado para 2027–2030. Na sequência, Neurailton Lima, sócio-diretor da INOVAR Soluções Empresariais, apresentou os impactos da reforma tributária na indústria e na formação de preços.
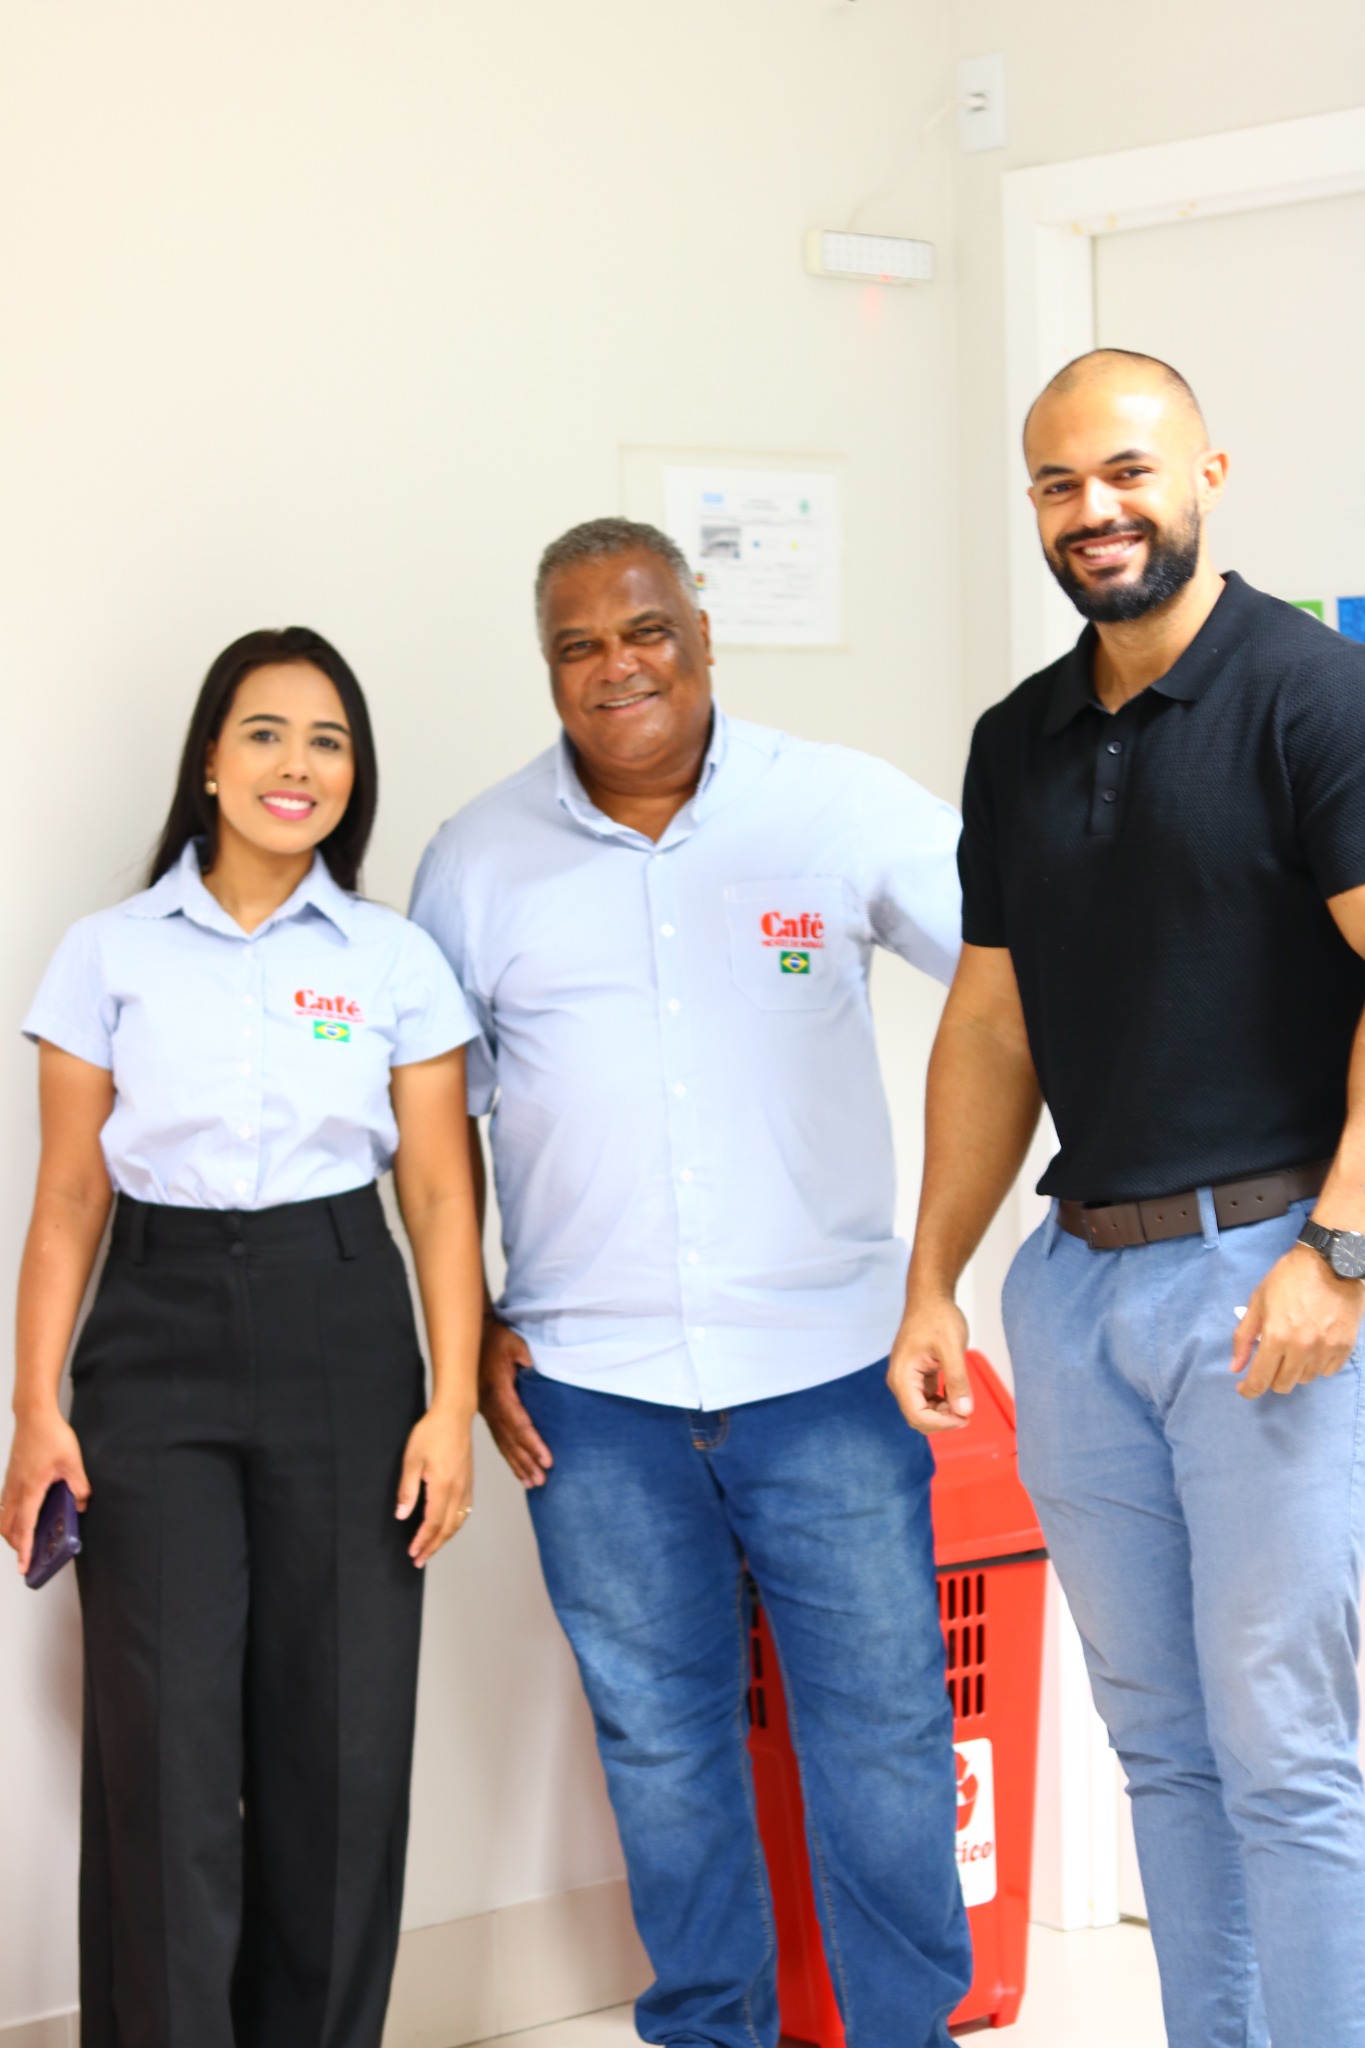
O encontro também contou com a equipe do Café Norte de Minas, parceira do SIMETRON. Além dos pontos centrais da discussão, esta edição traz a coluna de Adriano Gorgulho, da ASF Advocacia de Negócios, e Neurailton Lima, da Inovar Soluções Empresariais, sobre a reconstrução dos preços da indústria para 2027.
Coluna dos especialistas
Reforma tributária: a indústria precisa reconstruir seus preços para 2027
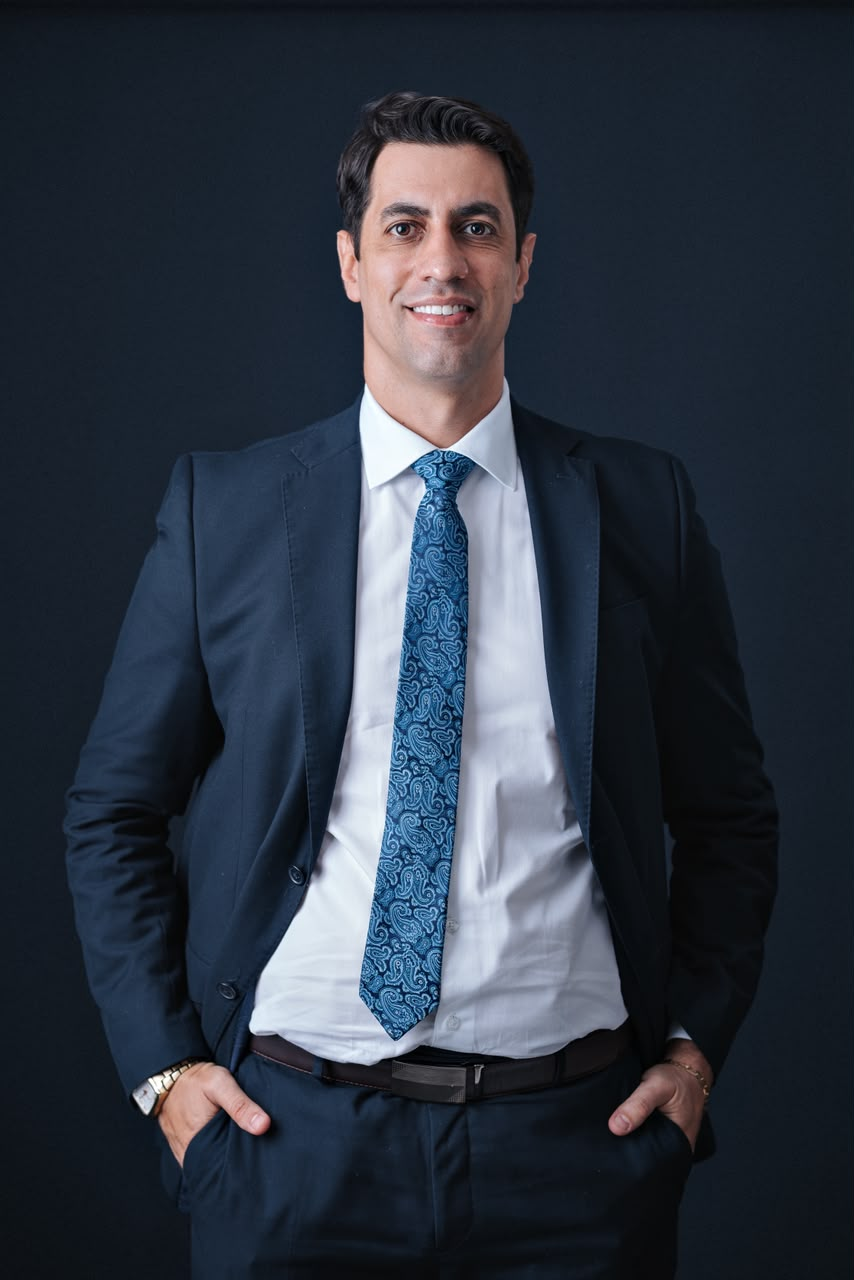
Adriano Gorgulho
Advogado tributarista
ASF Advocacia de Negócios
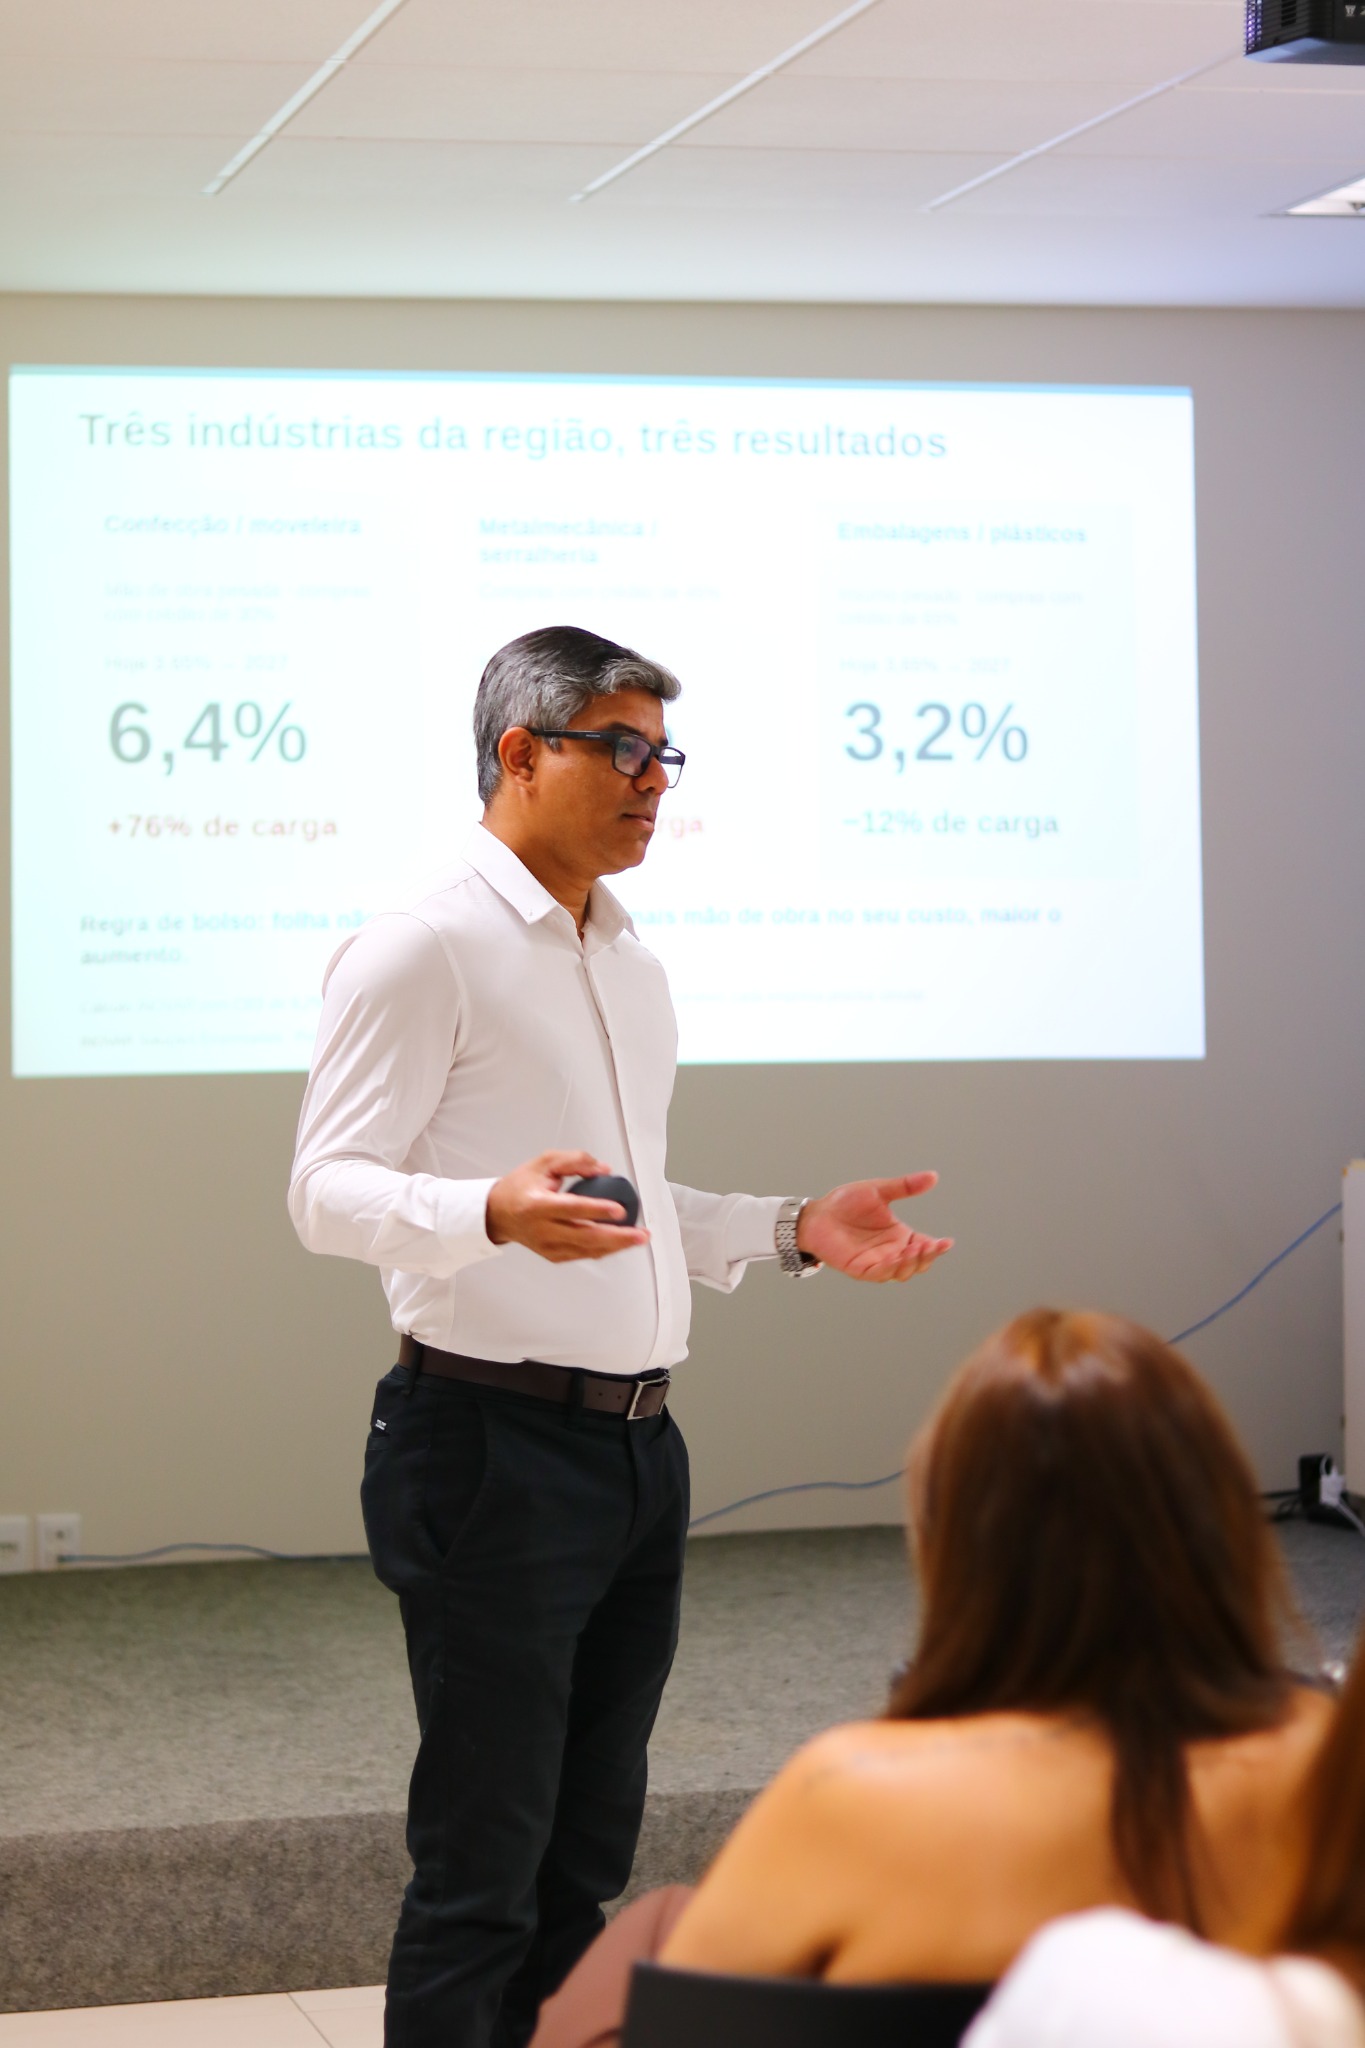
Neurailton Lima
Contador e sócio-diretor
Inovar Soluções Empresariais
Em 1º de janeiro de 2027, PIS e Cofins deixam de existir, a CBS passa a ser cobrada integralmente e o IPI é zerado para a maior parte dos produtos, enquanto ICMS e ISS permanecem no orçamento até 2028. A pergunta “qual será a alíquota?” é relevante, mas insuficiente. O que interessa a quem administra uma fábrica é saber quanto cada produto deixará de margem, quanto exigirá de caixa e quanto custará ao cliente.
O ponto de partida é abandonar o preço de compra como referência de custo. No novo modelo, o custo de um insumo corresponde ao valor pago deduzido do crédito efetivamente aproveitável. Um fornecedor que cobra R$ 110 e gera R$ 10 de crédito é mais barato do que outro que cobra R$ 106 e gera apenas R$ 3. Como o tamanho do crédito passa a depender do regime de quem vende, compras, fiscal e financeiro precisam mapear a base de fornecedores e negociar pelo custo líquido, e não pelo valor da nota.
A segunda cautela diz respeito à tabela de preços. A de janeiro não pode ser a de dezembro acrescida do novo tributo. PIS, Cofins e IPI devem ser retirados da base e, só então, a CBS deve ser destacada por fora. Somar o tributo novo ao preço antigo significa cobrá-lo duas vezes, e o comprador perceberá. Também é preciso rever a forma de calcular a margem: acrescentar 20% a um custo de R$ 80 resulta em margem de 16,67%, e não de 20%. O preço deve ser construído a partir do custo líquido, somando transformação industrial, despesas comerciais, custo financeiro e o resultado pretendido sobre a receita. Como a folha de salários não gera crédito, as indústrias intensivas em mão de obra, sobretudo as que deixam o regime cumulativo do Lucro Presumido, tendem a sentir maior pressão.
O preço também precisa ser visto pelos olhos de quem compra. A empresa do regime regular comparará fornecedores pelo custo líquido de crédito, ao passo que o consumidor final decidirá pelo desembolso total. Por isso, a indústria do Simples Nacional que vende a outras empresas deve simular, a partir do seu mix de clientes, se compensa recolher IBS e CBS fora do DAS. Em Minas Gerais, há ainda o entendimento da Secretaria de Fazenda pela inclusão da CBS na base do ICMS, tese juridicamente discutível, mas que, enquanto prevalecer, afeta o preço e deve ser considerada.
Há, ainda, o aspecto financeiro. Crédito estimado não é crédito utilizado. O intervalo entre a compra, a apropriação e o efetivo aproveitamento, agravado pela futura implantação do split payment, consome capital de giro, e esse custo deve integrar a formação do preço. Na mesma linha, convém documentar com rigor o inventário de 31 de dezembro de 2026, pois, nas hipóteses previstas em lei, o estoque dará direito a crédito presumido de CBS de 9,25%, utilizável em doze parcelas.
Por fim, os contratos que atravessam a virada do ano merecem revisão imediata. A Lei Complementar nº 214/2025 não assegura reequilíbrio automático nas relações entre particulares, e a cláusula genérica sobre “novos tributos” pode não resolver a substituição de um tributo por outro. Preço global sem memória de cálculo é risco assumido por quem vende.
Como a alíquota da CBS ainda depende de fixação pelo Senado, o orçamento de 2027 deve declarar a premissa adotada e admitir atualização. A reforma não premiará quem reajustar por percentual médio, mas quem simular produto por produto e cliente por cliente. Nesse cenário, o acompanhamento de assessoria especializada permite que a empresa atravesse a transição com planejamento, e não com improviso, adaptando-se aos novos tributos sobre o consumo sem sacrificar margem.
02Uma decisão com prazo próximo
30/10é o prazo de 2026 para empresas já optantes pelo Simples Nacional escolherem a apuração regular de IBS e CBS, fora do DAS, para janeiro a junho de 2027. É uma decisão diferente de entrar ou retornar ao Simples. A Receita também informa uma janela de cancelamento entre 3 de novembro e 20 de dezembro de 2026.
03O planejamento precisa chegar ao preço
Na abertura, tratei da necessidade de organizar a empresa para o ciclo de 2027 a 2030. Uma projeção de mercado só ajuda quando chega à meta comercial, à capacidade de produção, ao investimento e ao caixa. A mudança tributária entra nesse mesmo planejamento.
Antes de decidir um reajuste, a indústria precisa saber quanto ganha por produto, quais clientes consegue atender com margem e quanto recurso exige cada contrato. Sem essa leitura, o risco é aumentar o faturamento enquanto a rentabilidade encolhe.
04A transição tem etapas diferentes
A CBS, de competência federal, substitui PIS e Cofins. O IBS, de estados e municípios, substitui gradualmente ICMS e ISS. A entrada dos dois tributos acontece em ritmos diferentes. A empresa precisa trabalhar com o calendário de cada etapa, em vez de aplicar desde já uma estimativa de carga do modelo final. [2]
Em 2027, a CBS passa à cobrança plena, observados os ajustes da transição, enquanto o IBS permanece em 0,1% e o ICMS continua. O IPI tem redução a zero com as exceções ligadas à Zona Franca de Manaus. O Imposto Seletivo exige avaliação própria para os produtos alcançados. [5]
- 2026Ano de teste. CBS de 0,9% e IBS de 0,1%, com as regras de dispensa de recolhimento vinculadas ao cumprimento das obrigações acessórias.
- 2027–2028Extinção de PIS/Cofins e cobrança da CBS. IBS em 0,1%. ICMS e ISS continuam nessa fase.
- 2029–2032ICMS e ISS são reduzidos gradualmente, enquanto o IBS avança. O planejamento terá de acompanhar cada exercício.
- 2033Conclusão da substituição de ICMS e ISS pelo IBS. Consolidação do modelo de tributação do consumo.
05O crédito muda o resultado da conta
Neurailton destacou a importância de olhar as compras que podem gerar crédito. A aquisição de insumos e serviços tributados pode reduzir o saldo a recolher, conforme o regime e os requisitos legais. Folha de salários e pró-labore não geram, por si, esse crédito de CBS. É por isso que duas indústrias com o mesmo faturamento podem chegar a resultados diferentes.
A apresentação adotou uma CBS hipotética de 9,2% para fazer as simulações. Esse percentual é premissa de cálculo do material, não uma alíquota legal definitiva apresentada por este artigo. As alíquotas de referência seguem o processo previsto na legislação. [4]
No exemplo abaixo, a venda tem base de R$ 100 mil antes dos tributos, gerando débito de R$ 9.200. Cada hipótese considera compras também antes dos tributos, tributadas à mesma alíquota e integralmente aptas a crédito. O saldo muda conforme o volume dessas aquisições.
- Compras com crédito: R$ 30 milR$ 6.440
- Compras com crédito: R$ 45 milR$ 5.060
- Compras com crédito: R$ 65 milR$ 3.220
Cálculo didático a partir da premissa usada na apresentação da INOVAR: débito de R$ 9.200 menos créditos de R$ 2.760, R$ 4.140 ou R$ 5.980. As barras usam a mesma escala, de zero a R$ 9.200. Não representam a carga tributária total da empresa e não incluem ICMS, IBS ou regimes específicos.
A decisão prática é mapear fornecedor por fornecedor e item por item. Ter uma despesa não significa automaticamente ter um crédito: a apropriação depende do enquadramento, da documentação e das demais condições da operação. O art. 47 da Lei Complementar 214 trata dessas regras e também do crédito nas compras de optantes pelo Simples. [3]
06O Simples continua. A escolha precisa ser simulada
A reforma permite ao optante do Simples apurar IBS e CBS pelo regime regular, mantendo os demais tributos no DAS. É o modelo que o mercado costuma chamar de Simples híbrido. A alternativa precisa ser comparada com o recolhimento dos tributos dentro do próprio Simples.
Para quem fornece a outras empresas, o crédito que o comprador poderá aproveitar entra na negociação. Quando IBS/CBS ficam dentro do Simples, o adquirente do regime regular pode ter crédito limitado à parcela desses tributos devida nesse regime. A opção regular altera a apuração e a dinâmica dos créditos. A possibilidade de creditamento não significa que o híbrido será a melhor escolha para toda indústria. [3]
A Receita Federal confirmou o prazo de 30 de outubro de 2026 para essa opção valer de janeiro a junho de 2027. O prazo de ingresso ou retorno ao Simples Nacional foi outro, encerrado em 15 de outubro. [1]
| Informação | O que comparar |
|---|---|
| Perfil dos clientes | Quanto se vende a compradores do regime regular, a optantes do Simples e ao consumidor final. |
| Compras e fornecedores | Quais aquisições geram crédito, em que valor e com qual prazo de aproveitamento. |
| Preço de venda | Efeito sobre a margem se a empresa mantiver o preço final ou conseguir renegociá-lo. |
| Operação e caixa | Custo de apuração, documentação, prazo de pagamento e necessidade de capital de giro. |
Síntese editorial dos pontos trabalhados na apresentação da INOVAR. A comparação exige os dados reais de cada empresa.
07O comprador vai olhar para o custo líquido
O preço da nota é só uma parte da comparação. Um comprador que pode aproveitar créditos considera quanto a compra custa depois desse aproveitamento. A equipe comercial precisa conseguir explicar esse efeito sem prometer créditos que a operação não permite.
Pense em duas propostas inteiramente hipotéticas: uma nota de R$ 1.000 com crédito aproveitável de R$ 90 tem custo líquido de R$ 910. Outra nota de R$ 980 com crédito de R$ 30 custa R$ 950 após o crédito. O menor preço de nota, nesse exemplo, resulta em maior custo líquido. Esses valores apenas demonstram a lógica comercial, sem atribuir alíquota ou regime a qualquer fornecedor.
Também vale olhar para o próprio custo antes de reajustar a tabela. Se uma compra passa a gerar crédito aproveitável, seu tratamento na formação de preço precisa refletir isso. O valor a cobrar deverá considerar a margem pretendida, os tributos incidentes e o que o cliente aceita negociar.
08Estoque, cadastro e contratos merecem atenção
A palestra chamou atenção para o inventário de encerramento de 2026. A LC 214 prevê crédito presumido de CBS sobre estoques elegíveis existentes em 1º de janeiro de 2027, com hipóteses, exclusões e forma de utilização próprias. No exemplo de R$ 800 mil integralmente elegíveis à regra de 9,25%, o cálculo chega a R$ 74 mil. Isso não significa crédito sobre qualquer estoque, e esse percentual não deve ser confundido com a alíquota da CBS. [3]
NCM, enquadramento tributário, cadastro de fornecedores e emissão de documentos fiscais precisam acompanhar a transição. A Receita e o Comitê Gestor publicaram cronogramas de documentos eletrônicos, que devem orientar o ajuste do sistema de gestão. [6]
No encontro, também discutimos propostas e contratos com execução em 2027. A empresa precisa verificar como o preço foi definido, como os tributos são tratados e se existe previsão para revisão das condições. Durante a convivência dos sistemas, o tratamento do ICMS merece avaliação com a área fiscal, inclusive quanto às orientações aplicáveis em cada estado.
09O efeito chega à negociação comercial
A reforma aproxima decisões que muitas empresas ainda tomam separadamente. Compras escolhe fornecedor, o comercial negocia desconto, a produção define necessidade de investimento e o financeiro administra os prazos. O efeito tributário passa por todas essas decisões.
A leitura que fica do Prime Briefing é que o planejamento de 2027 precisa usar dados da operação. A indústria que conhece sua margem por produto e consegue simular o custo líquido das compras tem melhores condições para negociar. A que continua decidindo pela alíquota isolada corre o risco de aceitar um contrato que parece bom no faturamento e é ruim no resultado.
10O trabalho que precisa começar dentro da empresa
Organize a base da empresa. Reúna faturamento, custos, compras, folha, regime dos fornecedores, perfil dos clientes e prazos. Use dados por produto e por contrato sempre que estiverem disponíveis.
Simule os cenários com o contador. Compare o preço final mantido com a hipótese de renegociação. Para optantes do Simples, avalie a alternativa regular de IBS/CBS dentro do prazo aplicável.
Revise a tabela de preços e os contratos. Confira a composição do custo, os créditos aproveitáveis, o tratamento dos tributos e as condições já prometidas para entregas futuras.
Prepare a operação. Ajuste os cadastros e o sistema de gestão, documente o inventário e treine compras, comercial e financeiro para trabalhar com a mesma conta.
Leve isso ao planejamento de 2027–2030. Transforme as simulações em decisões sobre margem, carteira de clientes, investimento e caixa. O trabalho começa com a informação que a empresa já tem.
Este texto é informativo. As simulações são didáticas e a aplicação das regras exige análise contábil e tributária individual. Referências conferidas em 20 de outubro de 2026.
A conversa sobre este tema continua no LinkedIn, nas publicações de Phellipe Cezar. Ver no LinkedIn →
Acompanhe @PHCEZAROFC @PRIMEXPANSE PHELLIPE NO LINKEDIN PRIMEX NO LINKEDIN- Receita Federal: novos prazos do Simples Nacional e do regime regular de IBS/CBSOrientação de 29/09/2026. Distingue ingresso no Simples, opção regular, regularização e cancelamento.
- Receita Federal: entenda a Reforma Tributária do ConsumoApresentação dos tributos e das etapas da transição.
- Lei Complementar 214/2025, texto atualizado na Câmara dos DeputadosEntre os dispositivos pertinentes: arts. 41 e 47, sobre regime regular e créditos, e art. 381, sobre estoques na transição.
- TCU: metodologia e acompanhamento das alíquotas de referênciaAcompanhamento institucional da transição e do cálculo das alíquotas de referência.
- Emenda Constitucional 132/2023Calendário constitucional da transição, especialmente os arts. 125 a 130 do ADCT.
- Receita Federal e CGIBS: cronograma dos documentos fiscais eletrônicosOrientação para adequação dos documentos e sistemas à Reforma Tributária do Consumo.
Na prática
Conhecer a margem por produto, organizar os dados e transformar a leitura de cenário em planejamento comercial faz parte do trabalho da Prime. Se a sua indústria precisa estruturar essas decisões para 2027, o Diagnóstico Estratégico pode ser o primeiro passo.