Mercado · 20 OUT 2026 · 9 min de leitura
Como preparar o seu planejamento estratégico para a reforma tributária
Um roteiro para a indústria e seus fornecedores no Norte de Minas: escolher mercados, proteger a margem e organizar o caixa para o ciclo de 2027 a 2030.
Por Phellipe Cezar, da Prime
01O planejamento começa nas decisões de hoje
Faturamento maior pode esconder uma operação menos rentável. Quando mudam os tributos, os créditos e os critérios de compra dos clientes, repetir a meta do ano anterior com um percentual a mais deixa muita coisa importante fora da conta.
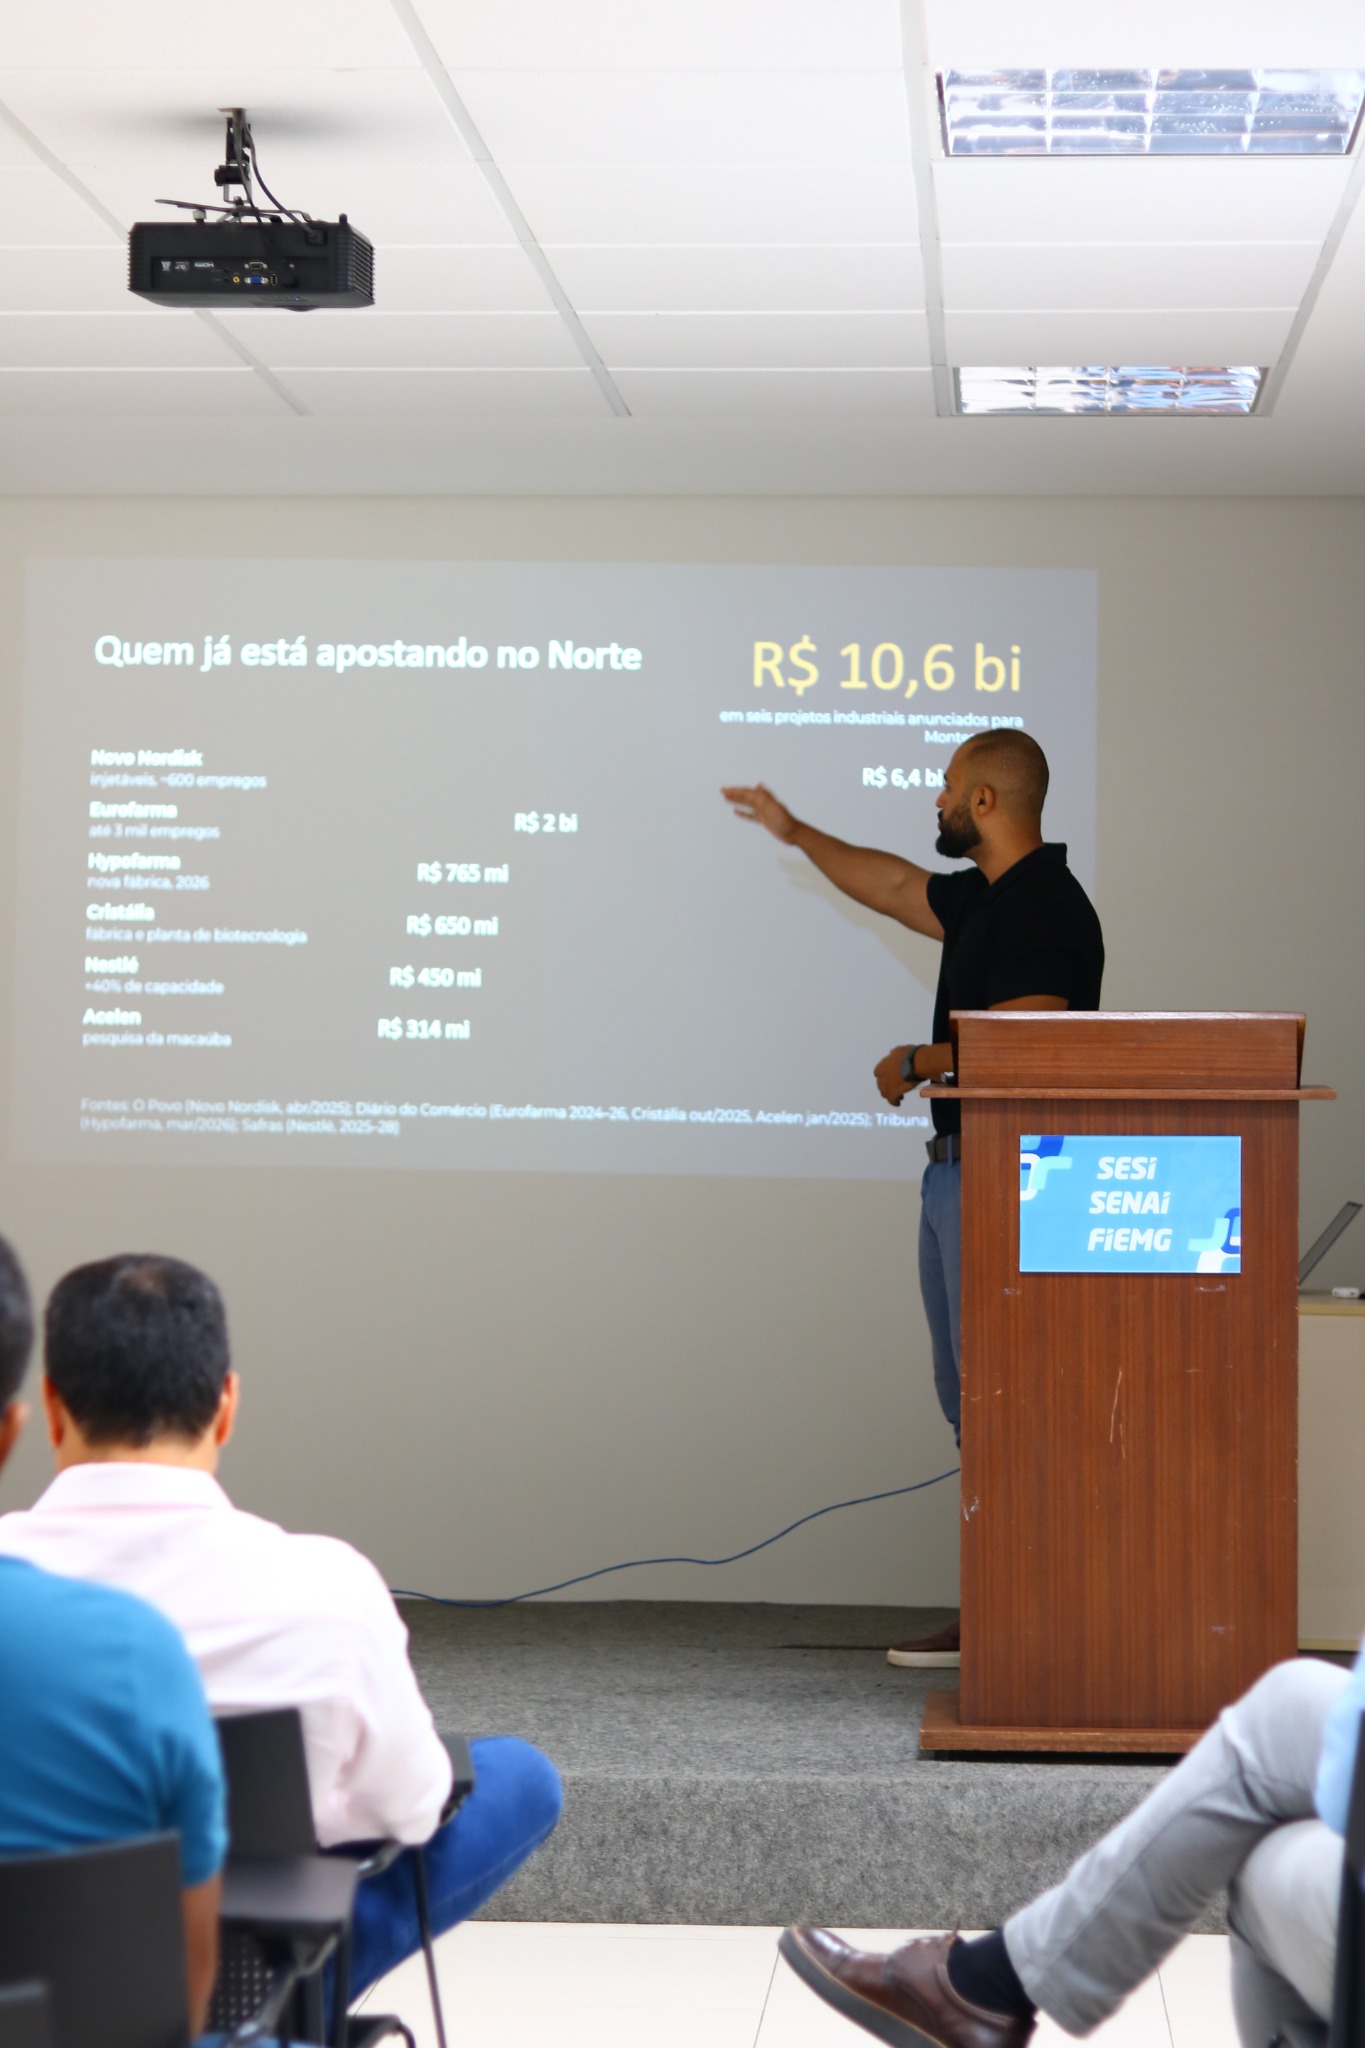
Na abertura do Prime Briefing do SIMETRON, em 20 de outubro, em Montes Claros, levei uma pergunta aos empresários: onde a sua indústria vai estar em 2030? Apresentei o cenário de mercado e os movimentos de investimento da região. Na sequência, Neurailton Lima aprofundou os impactos da reforma tributária na formação de preços.
Essa discussão precisa chegar às escolhas de cada empresa. Qual mercado vamos atender? Quanto podemos investir? Quais produtos sustentam a margem? Quanto caixa exige um contrato maior? A reforma entra nesse planejamento junto com capacidade, vendas, pessoas e capital de giro. O registro do encontro e a coluna de Adriano Gorgulho e Neurailton Lima aprofundam a análise tributária.
02Um ciclo para transformar a empresa
2027–2030é o horizonte de quatro anos proposto para organizar mercado, operação, margem e caixa. A transição tributária continua depois desse ciclo e chega ao modelo integral em 2033. O plano deve ser revisto a cada etapa.
03O Norte de Minas exige uma leitura por mercado
A Regional Norte da FIEMG reúne 84 municípios. Seu painel de outubro de 2026 registra 1.708 empresas e 31.722 empregos na indústria de transformação, com base em 2025. No mesmo ano, as exportações industriais da regional somaram US$ 974,1 milhões. São indicadores de uma cadeia que vai além de uma única cidade ou de um único setor. [1]
Ao mesmo tempo, o ICEI nacional ficou em 46,2 pontos em outubro de 2026, abaixo da linha de confiança de 50 pontos pelo 22º mês seguido. Essa é uma medida do Brasil, e ajuda a dimensionar a cautela com demanda, custo e investimento. A interpretação para o negócio precisa considerar o mercado e os clientes que ele efetivamente atende. [2]
| Indicador | Dado e referência |
|---|---|
| Indústria de transformação | 1.708 empresas com pelo menos um empregado, em 2025 |
| Empregos na transformação | 31.722 vínculos, em 2025 |
| Exportações industriais | US$ 974,1 milhões, em 2025 |
| Cobertura da regional | 84 municípios |
FIEMG, Painel Regional da Indústria Mineira, Regional Norte, outubro de 2026. As datas de referência dos indicadores estão identificadas nas linhas.
04Transforme a leitura de cenário em prospecção
O anúncio de R$ 6,4 bilhões para a expansão da Novo Nordisk em Montes Claros, feito em abril de 2025, é um exemplo do tamanho dos projetos que colocam a região no planejamento de grandes grupos. O valor é um investimento anunciado, com execução ao longo do projeto. [3]
Para uma empresa fornecedora, a decisão prática é identificar o que consegue entregar, em qual fase será necessário e quais exigências precisa cumprir. Separe implantação, expansão e operação recorrente. Cada etapa envolve compradores, prazos, documentação e capacidade diferentes.
Na matriz abaixo, apresento hipóteses de prospecção para validar. Uma oportunidade entra na meta comercial quando tem cliente identificado, necessidade confirmada, caminho de contratação e uma entrega que a empresa consegue sustentar.
| Frente | Oferta a avaliar | Validação necessária |
|---|---|---|
| Cadeia farmacêutica | Manutenção, engenharia, utilidades, embalagens e serviços técnicos | Qualificação do fornecedor, rastreabilidade, segurança e calendário de compras |
| Alimentos e agroindústria | Equipamentos, manutenção, embalagem, armazenagem e distribuição | Sazonalidade, exigências sanitárias, volume e prazo de pagamento |
| Energia e infraestrutura | Instalação, montagem, manutenção e serviços de apoio | Etapa do projeto, acesso à contratação, mobilização e necessidade de caixa |
| Logística e serviços industriais | Transporte, manutenção de frota, suprimentos e apoio operacional | Custo por rota ou contrato, nível de serviço e capacidade de atendimento |
Matriz de planejamento elaborada pela Prime. Representa possibilidades de atuação a investigar, sem afirmar a existência de compras abertas por empresas específicas.
05Coloque o calendário tributário dentro do orçamento
O orçamento de 2027 e o de 2030 terão regras de transição diferentes. A CBS substitui PIS e Cofins a partir de 2027; a substituição de ICMS e ISS pelo IBS avança gradualmente de 2029 a 2032, com conclusão em 2033. Isso exige uma revisão por exercício, com as premissas tributárias validadas pela contabilidade. [4]
Há uma decisão imediata para as empresas já optantes pelo Simples que estudam apurar IBS e CBS pelo regime regular, fora do DAS: o prazo informado pela Receita Federal vai até 30 de outubro de 2026, para produzir efeitos de janeiro a junho de 2027. A escolha deve ser simulada com dados da empresa. O calendário de execução do planejamento precisa respeitar esse prazo. [5]
Registre no orçamento qual enquadramento foi considerado, como foram tratados os créditos e o que precisa ser atualizado quando houver nova definição aplicável à empresa. Assim, o comercial consegue revisar uma proposta sem reconstruir toda a conta a partir da memória de alguém.
- 2026Organizar cadastros, documentos e simulações. Tratar imediatamente as decisões tributárias com prazo ainda em outubro.
- 2027–28Rever preços e orçamento com a CBS no lugar de PIS/Cofins. O IBS permanece na fase inicial da transição.
- 2029–30Atualizar o plano à medida que ICMS e ISS são reduzidos e o IBS avança. Reavaliar a carteira e os investimentos.
- 2031–33Projetar a continuidade do negócio para a conclusão da transição. O plano de 2027–2030 precisa deixar essa etapa preparada.
06Simule o que acontece se a margem apertar
Trabalhe com um cenário de referência, um de pressão e um de expansão. Varie demanda, custo líquido das compras, desconto, prazo de recebimento, capacidade e investimento. Defina antes qual mudança exige uma decisão: renegociar uma família de produtos, reduzir uma exposição ou adiar uma expansão.
O exemplo abaixo mostra como uma alteração aparentemente pequena nos custos muda o resultado. A receita líquida mensal permanece em R$ 500 mil. Um aumento de 5% nos custos e despesas variáveis líquidos leva essa linha de R$ 360 mil a R$ 378 mil. Mantidos R$ 100 mil de custos e despesas fixos, o resultado operacional cai de R$ 40 mil para R$ 22 mil: queda de 45%.
| Indicador mensal | Referência | Pressão de custos |
|---|---|---|
| Receita líquida após tributos sobre vendas | R$ 500.000 | R$ 500.000 |
| Custos e despesas variáveis líquidos de créditos recuperáveis | R$ 360.000 | R$ 378.000 |
| Custos e despesas fixos | R$ 100.000 | R$ 100.000 |
| Resultado operacional | R$ 40.000 | R$ 22.000 |
| Margem operacional sobre a receita líquida | 8,0% | 4,4% |
Valores inteiramente hipotéticos, calculados pela Prime. Não representam alíquota projetada, regime tributário ou resultado de uma empresa real. Efeitos tributários já estão refletidos nas definições de receita líquida e custos líquidos, sem dupla contagem.
Com os números reais da empresa, a análise deve mostrar a margem por família de produtos e por contrato. Uma média geral pode esconder um cliente que concentra faturamento e exige desconto, estoque e prazo acima do que o resultado suporta.
07Reveja os critérios de preço e de negociação
Organize uma memória de cálculo que reúna custo líquido das aquisições, transformação, despesas comerciais, frete, custo financeiro e margem pretendida. A equipe precisa conseguir explicar de onde vem o preço e até onde pode negociar.
O aproveitamento de créditos de IBS e CBS depende do regime, da documentação e das condições legais da operação. Por isso, o mapa de fornecedores deve ser validado pela área fiscal. Quando o comprador puder aproveitar créditos, esse efeito também pode entrar na comparação entre propostas. [6]
Separe a política para compradores empresariais e para o consumidor final. Defina quais situações exigem aprovação para desconto, como tratar o prazo de pagamento e quando uma proposta precisa ser recalculada. Leve os contratos que atravessam a transição à avaliação contábil e jurídica, com atenção à composição do preço e às condições de revisão.
08Calcule o caixa necessário antes de assumir a entrega
Ganhar um contrato pode exigir compra antecipada, contratação, estoque e mobilização antes do primeiro recebimento. Coloque essas saídas no fluxo de caixa do projeto e compare o retorno com o recurso que a operação vai consumir.
A rotina pode combinar uma projeção semanal de 13 semanas com uma visão mensal de 12 meses. Simule atraso de recebimento, mudança de prazo de fornecedor, estoque adicional e diferenças entre o crédito tributário estimado e o efetivamente aproveitado.
Uma expansão só deve entrar no orçamento com capacidade de entrega, fonte de recursos e responsável pela execução definidos. No Norte de Minas, atender um cliente maior pode exigir deslocamento, estrutura ou qualificação adicionais. Esses custos precisam chegar à proposta antes de o contrato ser assinado.
09Organize uma agenda de execução para 90 dias
Uma reunião de planejamento deve terminar com decisões registradas, responsáveis e datas. O roteiro abaixo organiza o trabalho inicial. A decisão do Simples com prazo em 30 de outubro precisa ser tratada agora, em paralelo à preparação dos demais pontos.
A direção prioriza mercados e investimentos; a contabilidade valida enquadramento e créditos; o jurídico examina os contratos; compras, comercial e financeiro trabalham com a mesma base de custos e prazos. Cada responsável precisa saber qual entrega será avaliada na próxima reunião.
- AgoraTratar os prazos legais imediatos. Nomear responsáveis e reunir dados de vendas, custos, clientes, fornecedores e contratos.
- 30 diasValidar os cenários com a contabilidade. Calcular margens por família e selecionar os mercados e clientes prioritários.
- 60 diasRever propostas e contratos prioritários. Ajustar compras, prazos, cadastros e o plano de prospecção.
- 90 diasAvaliar o que foi executado, medir margem e caixa e aprovar as correções do próximo trimestre.
10Acompanhe indicadores que mudam decisões
O acompanhamento deve caber na rotina da empresa. Uma reunião mensal de gestão, apoiada por uma verificação semanal de caixa e oportunidades comerciais, permite corrigir o plano enquanto ainda existe tempo para agir.
Compare o realizado com as premissas aprovadas. Quando custo, prazo ou demanda saírem da faixa prevista, registre a decisão tomada e o responsável pela correção. O objetivo é preservar o resultado enquanto a empresa busca crescimento.
| Indicador | Decisão que ele orienta |
|---|---|
| Margem de contribuição por produto e cliente | Quais vendas expandir, recalcular ou renegociar |
| Resultado operacional e ponto de equilíbrio | Qual volume precisa ser vendido e qual estrutura pode ser sustentada |
| Caixa projetado e prazos de recebimento e pagamento | Quanto recurso será necessário e quais condições comerciais rever |
| Créditos previstos, apropriados e utilizados | Quais diferenças precisam ser examinadas pela contabilidade |
| Carteira de oportunidades e taxa de conversão | Quais clientes priorizar e se a meta tem oportunidades suficientes |
| Capacidade e entregas no prazo | Quais contratos a operação consegue assumir com segurança |
Proposta de acompanhamento elaborada pela Prime. Metas e periodicidade devem refletir o porte, o setor e o ciclo financeiro da empresa.
11O plano precisa orientar a rotina da empresa
O trabalho para 2027 começa com a informação que a empresa já produz. Ao organizar essa base, a direção ganha condições para escolher onde crescer, quais investimentos priorizar e quais condições precisa exigir na negociação.
O ciclo de 2027 a 2030 oferece um horizonte para construir capacidade e presença comercial. A revisão trimestral mantém o plano conectado ao mercado, às regras aplicáveis e ao caixa disponível.
12Vamos estruturar o seu planejamento de 2027 a 2030
Na Prime Desenvolvimento Organizacional, podemos conduzir o seu Planejamento Estratégico 2027–2030, conectando a leitura do mercado do Norte de Minas às decisões comerciais, financeiras e operacionais da empresa.
O trabalho pode reunir diagnóstico do negócio, definição de mercados e clientes prioritários, cenários de margem e caixa, metas, indicadores e um plano de execução com responsáveis e prazos. A análise tributária e contratual é integrada à contabilidade e ao jurídico que acompanham a empresa.
Se a sua empresa precisa se preparar para a reforma e aproveitar as oportunidades da região, vamos conversar sobre o seu cenário e estruturar um planejamento que possa ser colocado em prática.
Este texto é informativo. As decisões tributárias dependem do enquadramento e da análise contábil e jurídica de cada empresa. As fontes foram conferidas em 20 de outubro de 2026.
A conversa sobre este tema continua no LinkedIn, nas publicações de Phellipe Cezar. Ver no LinkedIn →
Acompanhe @PHCEZAROFC @PRIMEXPANSE PHELLIPE NO LINKEDIN PRIMEX NO LINKEDIN- FIEMG: Painel Regional da Indústria Mineira, Regional Norte, outubro de 2026Cobertura de 84 municípios e indicadores de empresas, empregos e exportações de 2025; páginas 5, 7 e 12 do PDF.
- CNI: condições atuais e confiança do empresário industrial, outubro de 2026Publicação de 14/10/2026. ICEI nacional de 46,2 pontos e 22 meses abaixo de 50 pontos.
- Prefeitura de Montes Claros: anúncio de expansão de R$ 6,4 bilhões da Novo NordiskAnúncio de 07/04/2025. O valor representa investimento anunciado para execução no projeto.
- Receita Federal: entenda a Reforma Tributária do ConsumoEtapas da transição de 2026 a 2033.
- Receita Federal: novos prazos do Simples Nacional e do regime regular de IBS/CBSOrientação de 29/09/2026. Opção regular de IBS/CBS até 30/10/2026, com efeitos de janeiro a junho de 2027.
- Lei Complementar 214/2025, texto atualizado na Câmara dos DeputadosRegras de IBS/CBS e condições de apropriação de créditos, especialmente arts. 41, 47 e 48.
Planejamento Estratégico 2027–2030
Sua empresa tem oportunidades para crescer. Vamos organizar mercado, margem, caixa e execução para transformar essas oportunidades em resultado. Fale com a Prime sobre o planejamento estratégico da sua empresa.